
Sinds de richtlijnen die DNB en de ECB op 16 januari 2026 publiceerden, passen geldverstrekkers hun beleid voor aflossingsvrije hypotheken verplicht aan. Daarmee raakt dit onderwerp de hele adviespraktijk: bestaande relaties, verlenging van de rentevastperiode, verhuizen, oversluiten, verhogen en einde relatie.
Op deze pagina staat het dossier van de NVHP bij elkaar: wat er verandert, wat de toezichthouders willen, wat elke geldverstrekker op dit moment toestaat, hoe de zorgplicht juridisch uitpakt en wat je als Erkend Hypothecair Planner morgen in je eigen portefeuille doet. Plus de persberichten, reacties en links waar het op gebaseerd is.
Op deze pagina
Let op · actualiteit
De inhoud van dit dossier is opgebouwd in januari 2026, in de weken waarin de eerste geldverstrekkers hun beleid bekendmaakten. Het beleid van geldverstrekkers verandert sindsdien door. Controleer vóór gebruik in een advies altijd de voorwaarden bij de geldverstrekker zelf en leg de datum van raadpleging vast in het dossier.
De kern in cijfers
De aanleiding is geen incident bij één bank, maar toezicht op de hele sector. Ongeveer de helft van de Nederlandse hypothecaire kredieten kent een of meer aflossingsvrije delen; de toezichthouders zien die concentratie als risicoverhogend voor de solvabiliteit van bankinstellingen. Nederland wijkt daarmee fors af van andere lidstaten.
± 50%van de hypothecaire kredieten in Nederland kent een of meer aflossingsvrije delen
5% per jaarverwachte afbouw van de aflossingsvrije portefeuille per bank, in vijf stappen
30% / € 150.000maximaal aflossingsvrij bij Rabobank en Obvion, per 11 mei 2026
elke 3 jaarmonitoring van de financiële situatie van de klant met een aflossingsvrij deel
Tijdlijn
| Datum | Gebeurtenis |
|---|---|
| 16 januari 2026 | DNB en ECB publiceren de richtlijnen waardoor geldverstrekkers hun beleid voor aflossingsvrije hypotheken moeten aanpassen. |
| 17 januari 2026 | NVHP-nieuwsbrief: Markt aflosvrije hypothecaire kredieten gaat veranderen. |
| 22 januari 2026 | Persbericht Rabobank en Obvion: maximaal 30% van de woningwaarde aflossingsvrij, tot € 150.000, per 11 mei 2026. |
| 24 januari 2026 | Reactie SEH op het aflossingsvrij beleid van Rabobank Groep. |
| 27 januari 2026 | NVHP publiceert een eerste juridische verkenning voor haar leden. |
| 11 mei 2026 | Ingangsdatum van het aangescherpte beleid bij Rabobank, Obvion, ASN/SNS/RegioBank en BLG Wonen. |
Waar het voor de adviseur om draait
Voor bestaande klanten verandert er niets zolang zij hun hypotheek niet aanpassen. Het knelpunt zit bij de momenten waarop zij wél iets wijzigen: verlenging van de rentevastperiode, verhuizen, herfinancieren, verhogen en einde relatie. Precies op die momenten wordt zichtbaar dat de voorwaarden zijn veranderd — en precies daar wordt van de Erkend Hypothecair Planner een aantoonbare, proactieve informatieplicht verwacht.
Beleid DNB & ECB
DNB besteedt, voor banken samen met de ECB, in haar toezicht nadere aandacht aan aflossingsvrije hypotheken. Ten opzichte van volledig aflossende hypotheken hebben (gedeeltelijk) aflossingsvrije hypotheken extra risico's voor financiële instellingen. Het is belangrijk dat instellingen deze extra risico's adequaat beheersen.
Bron: DNB, Open Boek Toezicht — thema aflossingsvrije hypotheken.
Instructies aan geldverstrekkers
De toezichthouders hebben inmiddels een deel van de geldverstrekkers instructies gegeven om hun beleid ten aanzien van aflossingsvrije hypotheken aan te passen. Deze instructies zijn niet openbaar, maar lijken onder meer de volgende onderdelen te bevatten:
- afbouw van de totale portefeuille aflossingsvrije hypotheken in vijf jaar, in stappen van 5% per jaar;
- beperking van het totale volume aan nieuw af te sluiten aflossingsvrije hypothecaire kredieten;
- verlaging van de LTV voor nieuw af te sluiten aflossingsvrije hypothecaire kredieten;
- elke drie jaar monitoring van de financiële situatie van de klant met een aflossingsvrij hypothecair krediet.
Compliance · let op
De instructies van ECB en DNB zijn niet openbaar. De opsomming hierboven en de verwachtingen hieronder zijn een inschatting van de NVHP op basis van marktinformatie, geen gepubliceerd toezichtkader. Gebruik ze om je praktijk voor te bereiden, niet als onderbouwing in een klantadvies of in klantcommunicatie.
Te verwachten maatregelen
De NVHP houdt er rekening mee dat geldverstrekkers binnen afzienbare termijn het volgende beleid gaan voeren:
1
De portefeuille aflossingsvrije hypotheken wordt per bank met minimaal 5% op jaarbasis afgebouwd, waardoor het totale aandeel uiterlijk in 20 jaar is uitgesmeerd.
2
Nieuwe aflossingsvrije hypotheken worden maar in zeer beperkte mate geaccepteerd. Uitgangspunt daarbij is dat de hypotheek moet zijn afgelost op de statistische eindleeftijd van de consument.
3
Voor nieuwe aflossingsvrije hypotheken gelden zowel nominale maxima als maximale LTV's. Beide zullen relatief laag zijn.
4
Bij verlenging van de rentevastperiode moet rekening worden gehouden met een forse opslag op de dan geldende rente. Opslagen van 2% zijn niet uit te sluiten.
Bron: NVHP, juridische verkenning van 27 januari 2026. De genoemde opslag is een verwachting, geen aangekondigd tarief.
Overzicht per geldverstrekker
In dit overzicht houdt de NVHP bij wat een geldverstrekker aan mogelijkheden biedt voor een (deels) aflossingsvrije hypotheek. Mis je iets of is iets onduidelijk? Stuur een mail naar info@hypothecairplanner.nl, dan passen we het aan.
| Geldverstrekker | % aflossingsvrij | Maximumbedrag | Maatwerk | Bestaande klanten | Info |
|---|---|---|---|---|---|
| a.s.r. | 50% | Marktwaarde | Beperkt | Focus op "Aflossingsblij" | Link |
| ABN AMRO | 30% | tot 1 mln € 150.000; tot 2 mln € 250.000; boven 2 mln € 500.000 | Werkelijke lasten | Focus op aflos-coaching | Link |
| Allianz | 50% | Marktwaarde | Ja | Geen wijziging | Link |
| Argenta | 50% | Marktwaarde | Nee | Ongewijzigd | Link |
| ASN / SNS / RegioBank | 30% (v.a. 11-05) | LTV-grens | Nee (strikt) | Verhuizen = 30% | Link |
| Attens | 50% | Marktwaarde | Voor zorgpersoneel | Geen wijziging | Link |
| BLG Wonen | 30% (v.a. 11-05) | LTV-grens | Ja (senioren) | Respect voor oude rechten | Link |
| Centraal Beheer | 50% | Marktwaarde | Ja | Geen wijziging | Link |
| Florius | 30% | tot 1 mln € 150.000; tot 2 mln € 250.000; boven 2 mln € 500.000 | Ruim | Ongewijzigd | Link |
| Hypotrust (Vrij Uit) | 50% | Marktwaarde | Ja | Verschilt per label | Link |
| ING Bank | 50% | Marktwaarde | Seniorenregeling | Geen wijziging voorzien | Link |
| Lloyds Bank | 50% | Marktwaarde | Nee | Standaard beleid | Link |
| Lot Hypotheken | 50% | Marktwaarde | Beperkt | Duurzaamheidsfocus | Link |
| Munt Hypotheken | 50% | Marktwaarde | Zeer beperkt | Volgt marktstandaard | Link |
| Nationale-Nederlanden | 50% | Marktwaarde | Ja | Geen nieuwe restricties | Link |
| NIBC | 50% | Marktwaarde | Maatwerkformulier | Ongewijzigd | Link |
| Obvion | 30% (v.a. 11-05) | € 150.000 | Ja (beheer) | Nieuwe regels bij wijziging | Link |
| Philips Pensioenfonds | 50% | Marktwaarde | Beperkt | Alleen voor deelnemers | Link |
| Rabobank | 30% (v.a. 11-05) | € 150.000 | Beperkt | Respect voor oude rechten | Link |
| Tulp Hypotheken | 50% | Marktwaarde | Nee | Volgt markt | Link |
| Venn Hypotheken | 50% | Marktwaarde | Beperkt | Geen wijziging | Link |
| Vista Hypotheken | 50% | Marktwaarde | Beperkt | Ongewijzigd | Link |
Compliance · momentopname
Dit overzicht is een momentopname op basis van openbare informatie en meldingen van leden, en geen weergave van de acceptatievoorwaarden. Het is geen advies en geen vergelijking van producten of aanbieders in de zin van de Wft. Toets per dossier bij de geldverstrekker wat op de datum van aanvraag geldt.
Juridisch kader en zorgplicht
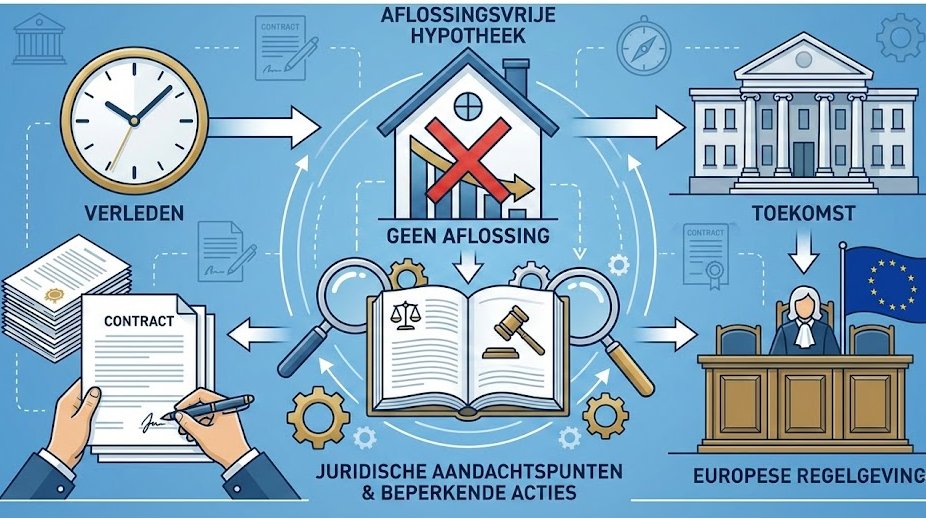
Van contract naar toezicht: de aflossingsvrije hypotheek raakt het verleden (gesloten contracten), het heden (juridische aandachtspunten en beperkende acties) en de toekomst (Europese regelgeving).
Rabobank en Obvion informeerden de markt dat zij hun beleid rond aflossingsvrije hypotheken aanpassen. Conform instructies van ECB en DNB zullen alle banken met gelijksoortige maatregelen volgen, en die maatregelen worden naar verwachting inhoudelijk nog verder uitgebreid. Hieronder de eerste juridische verkenning die de NVHP voor haar leden maakte.
Juridische verhoudingen
Op het gebied van hypothecair krediet moet onderscheid worden gemaakt in de juridische verhoudingen die partijen met elkaar hebben.
Bank – consument
Een overeenkomst van geldlening, met voorwaarden waaraan beide partijen zijn gebonden. De Erkend Hypothecair Planner is binnen deze juridische relatie geen partij.
Consument – planner
Een overeenkomst van dienstverlening als bedoeld in artikel 7:400 BW. De bank is binnen deze juridische relatie geen partij.
Gebondenheid en vrijheid tussen bank en consument
Bij het aangaan van een hypothecair krediet zijn tussen de bank en de consument afspraken gemaakt. Beide partijen zijn daaraan gebonden en kunnen deze niet eenzijdig aanpassen. Bindende afspraken zijn onder meer de economische looptijd en de hoogte van de rente gedurende de rentevastperiode.
Over een aantal andere aspecten zijn over het algemeen géén bindende afspraken gemaakt, onder meer:
- de hoogte van de rente die de bank na het einde van de rentevastperiode zal offreren;
- de bereidheid om aan het eind van de economische looptijd wel of niet een nieuw aanbod te doen voor een aflossingsvrije hypotheek.
Geldverstrekkers die geforceerd hun marktaandeel in aflossingsvrije hypotheken willen verlagen, kunnen juist deze twee momenten gebruiken om dat doel te bereiken: door een hoge nieuwe rente te offreren bij afloop van de rentevastperiode, of door na afloop van de economische looptijd geen nieuw aanbod voor een aflossingsvrije hypotheek te doen.
Drie kaders voor de zorgplicht
De Erkend Hypothecair Planner heeft te maken met drie kaders waarmee hij in zijn zorgplicht rekening moet houden:
1
Wettelijk
De wettelijke zorgplicht als omschreven in artikel 4:23 Wft.
2
Contractueel
De contractuele zorgplicht uit de dienstverleningsovereenkomst.
3
Gedragscode
De gedragscode van de NVHP, die op leden van toepassing is.
De wettelijke zorgplicht
De wettelijke zorgplicht van de financieel adviseur is opgenomen in artikel 4:23 Wft. Hoewel deze verplichting in de dagelijkse praktijk weinig inhoud heeft, geldt dat niet voor de actuele situatie rondom de aflossingsvrije hypotheek. De conclusie kan niet anders zijn dan dat dit artikel hier een relevante inspanning eist van financieel adviseurs. Omdat het gaat om een wettelijke zorgplicht, hebben adviseurs niet de bevoegdheid dit onderdeel "weg" te contracteren met de klant.
De wijzigingen rond de aflossingsvrije hypotheek zijn "wezenlijke wijzigingen" als bedoeld in artikel 4:23 Wft: het zijn wijzigingen die voor de klant relevant waren bij het afsluiten van juist dit type hypotheek. Op de adviseur ligt daarmee de verplichting om aantoonbaar en ondubbelzinnig de klanten met een aflossingsvrije hypotheek voor wie hij als bemiddelaar optreedt, te informeren over de wijzigingen. Informeren betekent hier: de klant op de hoogte brengen van de wijzigingen waartoe de geldverstrekker overgaat, en in algemene zin wat daarvan de betekenis voor de klant is.
Compliance · standpunt NVHP
Volgens de NVHP valt onder de wettelijke nazorg niet het individueel per klant in kaart brengen wat de exacte gevolgen van de beleidswijziging zijn en de klant vervolgens te adviseren over alternatieven. Dit is een juridische interpretatie van de NVHP, geen gepubliceerd standpunt van de AFM. Wie hierop vaart, legt de eigen afweging en de gekozen scope van de nazorg vast in het dossier.
Voor het voldoen aan deze wettelijke informatieplicht ontwikkelt de NVHP op korte termijn een (digitale) brochure die Erkend Hypothecair Planners kunnen gebruiken.
De contractuele zorgplicht
In de contractuele relatie met de consument heeft de Erkend Hypothecair Planner de keuze om de wederzijdse rechten en plichten uitgebreid te beschrijven, dan wel dit meer in algemene zin overeen te komen.
Uitgebreid vastgelegd
Vaak in de vorm van een serviceabonnement. Juridisch geldt dat de planner de verplichtingen die hij daarin op zich heeft genomen ook moet uitvoeren. Leidt de consument financiële schade doordat die verplichtingen niet worden nagekomen, dan is de adviseur daarvoor aansprakelijk. Het ligt in de rede dat de meeste abonnementen voor onderhoud en nazorg zó zijn geformuleerd dat er geen discussie kan ontstaan: de klant moet tijdig op de hoogte worden gebracht van beleidswijzigingen bij geldverstrekkers en worden begeleid bij het inzichtelijk krijgen van de consequenties.
Beperkt vastgelegd
Zonder uitgebreide vastlegging geldt het algemene uitgangspunt: de consument mag een prestatie verwachten zoals die door een redelijk handelend en redelijk bekwaam financieel adviseur in gelijksoortige situaties zou zijn geleverd. Ten aanzien van de huidige maatregelen is voorspelbaar dat van zo'n adviseur mag worden verwacht dat hij zijn relaties voor wie de wijzigingen relevant zijn informeert, met gelijktijdig aanbod om te adviseren wat die wijzigingen persoonlijk betekenen en om samen passende alternatieven te verkennen.
Gedragscode NVHP
Artikel 3 van de Gedragscode: "Leden van de Nederlandse Vereniging van Hypothecair Planners houden in hun adviezen aan cliënten rekening met de belangen van de cliënt op langere termijn, voor zover deze leden hiermee bekend zijn of zij deze kunnen veronderstellen."
Van een hoogwaardig adviseur wordt verwacht dat hij zijn klanten tijdig informeert over wijzigingen in productvoorwaarden en wetgeving die voor die klant relevant zijn. Daarbij hoort een proactieve houding.
Verzwaarde zorgplicht en de paper trail
Op financieel dienstverleners ligt een verzwaarde zorgplicht. Waar in civiele procedures normaal geldt dat de eisende partij zijn stellingen met bewijsmiddelen moet onderbouwen, geldt voor de consument die handelt met een financieel dienstverlener een ander regime: op de dienstverlener komt de opdracht te liggen om ten minste aannemelijk te maken dat er grond is voor de stelling die hij inneemt. Dat kan bijvoorbeeld door vastlegging in gespreksverslagen of interne documentatie. Is er op geen enkele wijze iets aantoonbaars, dan wordt de stelling van de consument in het algemeen toegewezen bij gebrek aan onderbouwde informatie van de dienstverlener.
Essentieel: leg vast wat je doet
In het licht van de maatregelen rond aflossingsvrije hypotheken is het essentieel dat Erkend Hypothecair Planners zorg besteden aan de vastlegging van de acties die zij per klant ondernemen. Treed hierover in overleg met de eigen softwareleverancier, om inzicht te krijgen in de meest efficiënte manier om deze paper trail vast te leggen.
Bron: NVHP, Juridische aandachtspunten beperkende acties aflosvrij, 27 januari 2026.
Wat doe je morgen?
Het juridische kader laat zich terugbrengen tot een beperkt aantal handelingen in de eigen portefeuille. Deze checklist is de praktische neerslag van de zorgplichtparagraaf hierboven.
1
Selecteer je portefeuille
Maak een selectie van alle relaties met een of meer aflossingsvrije delen. Markeer daarbinnen de klanten van wie de rentevastperiode binnen afzienbare termijn verloopt — daar is de urgentie het hoogst.
2
Informeer aantoonbaar
Informeer die relaties ondubbelzinnig over de wijzigingen bij hun geldverstrekker en in algemene zin over de betekenis daarvan. Doe dat schriftelijk, zodat de uiting zelf het bewijsstuk is.
3
Bied advies aan
Combineer het informeren met een concreet aanbod om te adviseren wat de wijzigingen persoonlijk betekenen en welke alternatieven passend zijn. Leg ook vast wanneer een klant dat aanbod niet aanneemt.
4
Check je abonnement
Ga na wat je serviceabonnement belooft over onderhoud en nazorg. Wat daarin staat, moet je uitvoeren — en op die uitvoering kun je aansprakelijk worden gehouden.
5
Richt vastlegging in
Overleg met je softwareleverancier hoe je per klant efficiënt een paper trail opbouwt: verzonden uitingen, gespreksverslagen, aangeboden en afgewezen advies.
6
Toets per dossier
Werk bij een concrete aanvraag niet met het overzicht op deze pagina, maar met de actuele voorwaarden van de geldverstrekker, en leg de datum van raadpleging vast.
Bijzondere situaties
- Bestaande hypotheek ongewijzigd: bij Rabobank en Obvion verandert er niets zolang de klant zijn hypotheek niet aanpast.
- Herfinancieren, verhuizen of wijzigen: dan gelden de nieuwe regels, bijvoorbeeld bij het verhogen van het aflossingsvrije deel.
- Echtscheiding, overlijden of einde looptijd: in die bijzondere situaties kijken Rabobank en Obvion samen met de klant naar passende oplossingen.
- Maatwerk en woningbehoud: volgens SEH speelt aflossingsvrij juist hier een belangrijke rol, omdat in maatwerktrajecten vaak naar de werkelijke brutolasten wordt gekeken in plaats van naar annuïtaire lasten.
Persberichten en reacties
Persbericht Rabobank & Obvion — 22 januari 2026
Rabobank scherpt beleid voor aflossingsvrije hypotheek aan per 11 mei 2026
Utrecht, 22 januari 2026 — Klanten kunnen vanaf 11 mei bij het afsluiten van een nieuwe hypotheek en bij herfinancieringen en verhogingen van een bestaande hypotheek nog maximaal 30% van de waarde van hun woning aflossingsvrij lenen, tot een maximum van € 150.000. Deze scherpere norm geldt ook voor de aflossingsvrije hypotheken van Obvion, een dochteronderneming van Rabobank.
De aflossingsvrije hypotheek is de afgelopen jaren onderwerp geweest van intensief overleg tussen de toezichthouders en Rabobank. Op basis van deze gesprekken hebben Rabobank en Obvion besloten om vanaf 11 mei 2026 minder aflossingsvrije hypotheken te verstrekken.
Michiel van der Zant, directeur Particulieren bij Rabobank, licht het besluit toe: "Aflossingsvrije hypotheken zijn en blijven een waardevolle toevoeging aan ons assortiment. Ze kunnen bijdragen aan betaalbare financiering. Tegelijkertijd hebben wij geconcludeerd dat het nodig is om ons beleid aan te scherpen."
Als klanten hun bestaande hypotheek niet aanpassen, verandert er door het aangescherpte beleid niets. De nieuwe regels gelden als een klant wil herfinancieren of verhuizen, of bepaalde wijzigingen aan de bestaande hypotheek wil doorvoeren (bijvoorbeeld het verhogen van het aflossingsvrije deel). In bijzondere situaties, zoals bij een echtscheiding, overlijden of het einde van de looptijd, kijken Rabobank of Obvion samen met de klant naar passende oplossingen.
Zowel De Nederlandsche Bank als de Autoriteit Financiële Markten publiceerden in dezelfde week over aflossingsvrije hypotheken. Klanten met vragen kunnen terecht op rabobank.nl/regels-aflossingsvrij.
Nieuwsbrief NVHP — 17 januari 2026
Markt aflosvrije hypothecaire kredieten gaat veranderen
Onder invloed van de monetaire autoriteiten zullen banken in de komende tijd bekendmaken dat zij hun beleid ten aanzien van aflosvrije hypothecaire kredieten gaan aanpassen. In deze nieuwsbrief informeren wij jullie hoe de NVHP hierop zal reageren.
ECB en DNB. Vanuit de ECB en DNB wordt met zorg gekeken naar het grote aantal aflosvrije hypothecaire kredieten dat in Nederland is gesloten. Ongeveer 50% van het aantal hypothecaire kredieten kent op dit moment een of meer aflosvrije delen. Nederland wijkt hiermee fors af van de situatie in andere lidstaten. Vanuit de toezichthouders wordt deze situatie gezien als risicoverhogend voor de solvabiliteit van bankinstellingen.
De eerste aanbieders hebben hun beleid gepubliceerd. Wij verwachten dat andere aanbieders op korte termijn zullen volgen.
Wat gaat de NVHP doen? De vereniging ontwikkelt voor haar leden onder meer de volgende acties:
- Juridisch advies — over welke acties van een redelijk handelend en redelijk bekwaam adviseur worden verwacht in zijn voorlichting aan bestaande relaties met een aflosvrije hypotheek. Een belangrijk onderdeel is het adviseren van klanten van wie binnen afzienbare termijn de rentevastperiode moet worden verlengd.
- Webinar — met bestuurslid en docent Jan Kilkens, waarin de aandachtspunten voor de dagelijkse adviespraktijk worden toegelicht.
- Informatiemateriaal — met de commissie marketing worden informatieve uitingen gemaakt die leden, al dan niet onder eigen naam, kunnen gebruiken op hun site, sociale media of in hun nieuwsbrieven.
- Site — een pagina waar de relevante informatie rondom deze ontwikkelingen wordt geconcentreerd.
- Ontheffing provisieverbod — de NVHP staat in contact met de AFM en bepleit dat aanbieders voor de nakoming van hun verplichtingen ook gebruik mogen maken van Erkend Hypothecair Planners, en de kosten van die werkzaamheden mogen vergoeden.
- Marktaandelen gaan schuiven — niet voor alle geldverstrekkers gelden exact dezelfde instructies. De NVHP onderzoekt of marktpartijen laagdrempelig inzicht kunnen geven in het actuele marktaanbod.
- Masterclass — met de commissie masterclass wordt onderzocht of hierover op korte termijn een masterclass kan worden georganiseerd.
De NVHP is van oordeel dat het hier gaat om impactvolle maatregelen en zal hier in de komende tijd veel aandacht aan geven.
NVHP, 17 januari 2026.
Compliance · provisieverbod
De ontheffing van het provisieverbod voor werkzaamheden in opdracht van aanbieders is een verzoek van de NVHP aan de AFM, geen verkregen ontheffing. Zolang er geen ontheffing is, geldt het provisieverbod onverkort: laat je voor voorlichting aan bestaande relaties niet door een aanbieder betalen.
Reactie SEH — 24 januari 2026
Reactie SEH inzake het aflossingsvrij beleid van Rabobank Groep
SEH begrijpt de onrust die is ontstaan onder hypotheekadviseurs naar aanleiding van het aangescherpte beleid van Rabobank en Obvion rondom aflossingsvrije hypotheken. Tegelijkertijd is het belangrijk om dit besluit in een bredere context te plaatsen.
De discussie over het verminderen van het aandeel aflossingsvrij is niet nieuw. Vanuit macro-economisch perspectief is al langer bekend dat een hoge concentratie aflossingsvrije leningen een systeemrisico kan vormen. Wanneer grote groepen huishoudens vergelijkbare risico's lopen en deze risico's zich gelijktijdig manifesteren, kan dat gevolgen hebben voor de financiële stabiliteit. Dit is een thema dat niet alleen nationaal speelt, maar ook nadrukkelijk wordt gevolgd door Europese toezichthouders.
Tegelijkertijd ziet SEH op micro-economisch niveau dat een aflossingsvrije lening voor individuele klanten een verantwoorde keuze kan zijn, mits deze past binnen een zorgvuldig opgebouwd financieel plan en alle risico's expliciet zijn beoordeeld. Vanuit dat perspectief is het begrijpelijk dat adviseurs kritisch reageren: zij kijken primair naar het belang en de situatie van de individuele klant.
Beide invalshoeken zijn valide. Het is daarom niet behulpzaam om aanbieders die nu stappen zetten collectief te mijden. Banken opereren binnen steeds strengere kapitaaleisen en toezichtkaders. Hogere kapitaalbuffers en aanvullende zorgplichtverplichtingen maken financiering duurder en vergroten het spanningsveld tussen klantbelang en systeemlogica.
SEH ziet deze ontwikkeling nadrukkelijk als een oproep om niet te schrappen, maar slimmer vorm te geven. Als aflossingsvrij minder ruimte krijgt, moeten er realistische en betaalbare alternatieven worden ontwikkeld. Denk aan een annuïteitenhypotheek met een langere looptijd, zoals 40 of 50 jaar, of aan een groeiannuïteit waarbij starters in de eerste jaren lagere lasten hebben en pas later versneld aflossen.
Tegelijkertijd vindt SEH het essentieel dat aflossingsvrij mogelijk blijft in specifieke situaties. Met name bij bijzondere gebeurtenissen zoals echtscheiding, woningbehoud of andere maatwerksituaties speelt de aflossingsvrije hypotheek een belangrijke rol. Binnen de wettelijke kaders wordt getoetst op annuïtaire lasten, terwijl in maatwerktrajecten vaak wordt gekeken naar de werkelijke brutolasten. Die ruimte mag niet verloren gaan.
Daarnaast benadrukt SEH het belang van bestaande klanten. Aangescherpt beleid mag er niet toe leiden dat klanten bij verhuizen, herfinancieren of het verhogen van de hypotheek voor bijvoorbeeld een verbouwing onnodig in de knel komen. Overgangsregimes en redelijke oplossingen zijn hierbij cruciaal.
SEH pleit daarom voor een constructieve dialoog tussen aanbieders, adviseurs en toezichthouders. De aflossingsvrije hypotheek verdwijnt niet, maar verandert van rol. Verantwoord op systeemniveau, passend op klantniveau.
SEH, 24 januari 2026.
In de pers
- InFinance — Aflosvrij: NVHP vraagt AFM om ontheffing provisieverbod
- AMweb — Grote verontwaardiging bij adviseurs na aflossingsvrij besluit Rabobank
- InFinance — Oproep NVHP: "Ontsluit data aflosvrije hypotheken"
- VVP — NVHP: ontsluit data aflossingsvrije hypotheken
- InFinance — AFM: aflossingsvrij is soms de beste oplossing
- InFinance — Ook ASN Bank beperkt aflossingsvrij lenen
- Coalitieplannen 2026 / 2030 — lees meer op Doorstroom-Hypotheek.nl en Doorstroombank.nl
Communicatie naar je klanten
Het informatiedocument 'Aflosvrije Hypotheek' is gratis op te vragen bij het secretariaat en mag onder eigen naam worden gebruikt.
Concept nieuwsbrief voor adviseurs
Aflosvrije hypotheek: informeer je klanten tijdig en zorgvuldig
De afgelopen periode heeft de NVHP uitgebreid gecommuniceerd over de veranderingen in het beleid rondom aflosvrije hypotheken en de gevolgen daarvan voor de adviespraktijk. Banken worden terughoudender, stellen scherpere eisen en zullen klanten vaker benaderen over hun financiële situatie.
Deze ontwikkelingen roepen ook vragen bij consumenten op: "Wat betekent dit voor mijn hypotheek? Loop ik risico? Moet ik nu al iets doen?"
Om leden te ondersteunen in de communicatie naar klanten, heeft de NVHP een helder en neutraal informatiedocument voor consumenten opgesteld over de aflosvrije hypotheek. Het document:
- legt uit wat een aflosvrije hypotheek is;
- beschrijft de voor- en nadelen;
- gaat in op de aangekondigde beleidswijzigingen bij banken;
- benadrukt het belang van tijdig advies, met name richting pensioen.
Wil je als adviseur dit document ook ontvangen? Vraag het aan via info@hypothecairplanner.nl, dan zorgen wij dat het wordt toegezonden. Samen zorgen we ervoor dat klanten goed geïnformeerd zijn en verrassingen worden voorkomen.
Let op · eigen naam
Gebruik je dit materiaal onder je eigen naam, dan ben je zelf verantwoordelijk voor de inhoud van die uiting richting je klanten. Houd de tekst leveranciersneutraal, koppel geen toezeggingen aan beleid dat nog niet definitief is, en bewaar de verzonden versie plus verzenddatum in het dossier.
Kennis, wettenbundel en discussie
Wetgeving Financiële Dienstverlening 2026
Compleet en actueel overzicht van de Nederlandse wet- en regelgeving per 1 januari 2026. Dankzij de logische structuur, verhelderende margeteksten en een uitgebreid trefwoordenregister vind je razendsnel de benodigde informatie. De ideale gids voor hypothecair planners, hypotheekadviseurs, financieel adviseurs, planners en studenten — ook voor leden van FFP, SEH en NVHP.
Bestel de wettenbundel 2026 — gratis verzending en thuisbezorgd.
€ 35 extra korting bij voorinschrijving. Stuur een mail naar info@hypothecairplanner.nl met als onderwerp "Wettenbundel Voorinschrijving". Je ontvangt dan een nota met € 35 extra korting.
Webinar en masterclass
De NVHP organiseert een webinar met bestuurslid en docent Jan Kilkens over de aandachtspunten voor de dagelijkse adviespraktijk. Met de commissie masterclass wordt onderzocht of over dit onderwerp op korte termijn een masterclass kan worden georganiseerd.
Data en inschrijving: info@hypothecairplanner.nl. Deelnamekosten: op aanvraag.
Het dossier online
Het volledige dossier met nieuws en achtergronden staat ook op hypotheek-aflossingsvrij.nl.
Volg de discussie op LinkedIn
De NVHP nodigt iedereen uit om een constructieve bijdrage te leveren aan deze discussie. Daarvoor is de LinkedIn-groep Dossier Aflossingsvrij beschikbaar: hier delen adviseurs wat zij in de praktijk tegenkomen, van acceptatiebeleid tot klantreacties.
 Naar de groep Dossier Aflossingsvrij
Vragen over een bestaande of nieuwe hypotheek?
Ga dan langs bij een Hypothecair Planner. Zoek een Erkend Hypothecair Planner.
Disclaimer, bronnen en oproep aan leden
Mis je een link, een geldverstrekker of een bron? Geef het door aan het secretariaat, dan nemen we die op. Deze pagina leeft van wat leden in hun praktijk tegenkomen.
De NVHP heeft bij het redigeren van deze pagina en teksten de nodige zorgvuldigheid betracht, maar kan de juistheid en actualiteit van externe informatie niet garanderen en is op geen enkele wijze verantwoordelijk voor schade die ontstaat als gevolg van onjuistheden in deze tekst. Het beleid van geldverstrekkers verandert snel; raadpleeg altijd de bron zelf en leg de datum van raadpleging vast in het dossier.
NVHP · De Wel 14-16, 3871 MV Hoevelaken · 033 – 2542012 · info@hypothecairplanner.nl · LinkedIn-groep
Bronnen: DNB Open Boek Toezicht, thema aflossingsvrije hypotheken; persbericht Rabobank en Obvion, 22 januari 2026; nieuwsbrief NVHP, 17 januari 2026; reactie SEH, 24 januari 2026; juridische verkenning NVHP, 27 januari 2026; overzicht per geldverstrekker NVHP (momentopname).